合弁契約(JV契約)レビュー|出資比率と解消条項の設計
こんにちは。LegalAgent 代表弁護士の朝戸です。
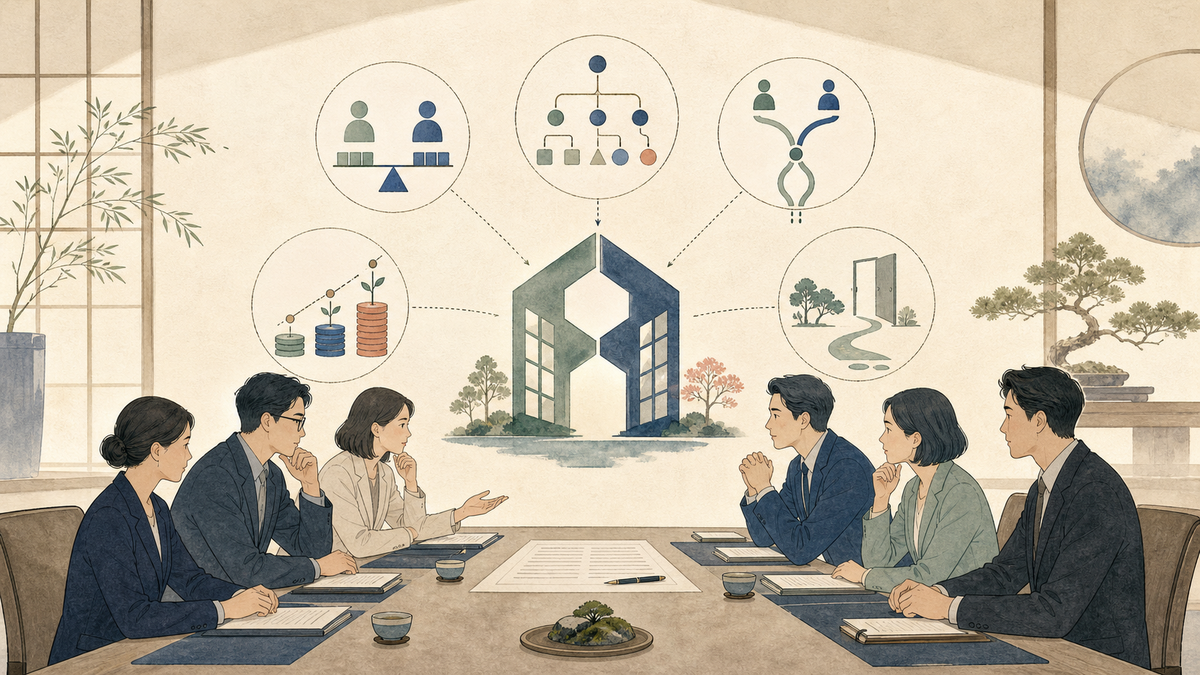
合弁契約(JV契約)を結ぶ際は、設立時の合意だけでなく、会社をたたむときや株主同士が袂を分かつときの手順を具体的に決めておきたいと考えています。設立時には、出資比率や事業計画の合意に交渉の時間を充てることになります。一方で、意思決定が行き詰まったとき、追加の出資に一方だけが応じないとき、あるいは事業から離脱したいときにどう対処するかは、設立を急ぐあまり後回しにされがちです。合弁事業が数年単位で続く取り組みである以上、関係がうまくいかなくなった局面の取り決めこそが契約書の中心になると考えています。
50:50出資とデッドロック解消の設計
合弁会社の出資比率を50:50にして、対等な共同事業であることを示したいと考える場合があります。普通株式の議決権も50:50であれば、株主総会において単独で過半数を確保できる株主が存在しません。取締役会でも双方が同数の取締役を出す構成にすると、意見が対立した際に過半数を形成できなくなります。両者が出席した上で賛否が同数となった場合、議案は可決されず否決となります。また、定足数を満たせずに会議そのものが開けない事態も生じ得ます。このように必要な経営判断を下せない膠着状態をデッドロックと呼び、どのような状況をデッドロックとみなすかを契約で明確にしておきます。なお、出資比率と議決権割合が異なる種類株式の活用や、定款の別段の定めにも目を配る必要があります。
デッドロックは、事業計画の修正や追加出資の判断、役員の選任といった経営上の節目で表面化します。解消の手順が契約で定められていないと、双方の担当役員による話し合いを重ねるほかなく、協議が長引く間に事業判断が止まり、取引先への対応や資金繰りにも悪影響が及びます。
議決権比率に差をつける、取締役の員数を奇数にする、あるいは双方が合意した独立取締役を置く案もあります。ただし、奇数にしても欠席や特別利害関係、特別な承認条件により膠着する余地は残ります。また、対等なパートナーシップを重視する合弁では、こうした人選自体が新たな争点になりがちです。50:50の比率を維持するのであれば、デッドロックに陥った際の段階的な解決手順を契約書に落とし込んでおくことが現実的です。一定期間の協議で合意に至らない議案は双方の代表者による上位協議に引き上げ、それでも平行線をたどる場合は第三者による調停を検討します。また、法的な紛争に関して有効な仲裁合意が存在する場合には仲裁を利用します。ただし、法的紛争を解決する仲裁合意だけで経営判断の膠着まで解消できるとは限らないため、最終的には株式の買い取りなどを伴うオプション条項へつなげる多段階の手順を用意しておく設計が考えられます。
役員指名権・拒否権事項と親会社取引の規律
50:50に近い出資比率の合弁では、出資比率に応じて取締役の指名権を分け合い、各社が指名した人物を取締役候補とする方法が考えられます。指名権は契約に基づいて候補者を推薦する権利であり、実際の選任にあたっては会社法や定款に従った株主総会の決議を経ます。選ばれた取締役は、推薦元の親会社の意向にとどまらず、会社法355条に基づき合弁会社に対して忠実義務を負います。また、賛否が同数で割れる事態に備えて、重要事項について一方の株主の事前承諾や拒否権を認める条項が置かれます。
拒否権の対象となる事項には、事業計画の変更や年間予算の承認、増資や多額の借入れ、重要資産の処分や解散など幅広い項目が挙げられます。留意したいのは、拒否権の対象を過度に広げすぎないことです。対象が広範囲に及ぶと、一方の株主が日常的な運営まで差し止めることが可能になり、かえってデッドロックを招く機会が増えてしまいます。合弁会社の資本構成や事業の根幹に関わる重要事項に対象を絞り、日常の業務執行は会社法・定款上の権限分配に従い取締役会や代表取締役に委ねる役割分担が機能的です。株主間契約における事前承諾事項の定め方については、株主間契約書のレビューポイント|事前承諾事項・情報提供・経営株主の義務でも詳しく解説しています。
親会社と合弁会社との取引に関しても、独立した当事者間の公正な取引条件(アームズレングス)で行う旨を契約に明記し、取引ごとの通知や事前承認を定める工夫がとられます。親会社から派遣された取締役が親会社と合弁会社の取引に関与する場合、会社法上の利益相反取引規制にも配慮します。取締役が自己又は第三者のために会社と取引を行う場面では、取締役会設置会社において取締役会の承認が必要となります。派遣取締役がいるからといって親会社とのすべての取引が利益相反に該当するわけではありませんが、会社法356条1項各号の要件に該当する取引であれば、重要事実を開示して事前に承認を受け、取引後も遅滞なく報告する手順を踏みます。また、会社法369条2項に基づき特別の利害関係を有する取締役は議決に加われないことを踏まえ、取締役会の承認権限や運用方法をあらかじめ定めておきます。
さらに、親会社が合弁事業と同一または類似の事業を行うことや、競合他社と提携することを制限する競業避止条項を設ける場合もあります。対象となる事業や地域、期間を広げすぎると親会社の既存事業や新規展開を過度に縛り、狭すぎると合弁会社の事業基盤が損なわれる懸念が生じます。競合事業者間での行き過ぎた競業制限や価格・顧客情報の共有は、独占禁止法上の問題を生じさせないかという観点からも確認しておきます。
追加出資・希薄化への手当てと情報アクセス権
事業の拡大や赤字補填のために、設立後に追加の資金調達が必要となる場面があります。焦点となるのは、一方の株主だけが追加出資に応じ、他方が応じられない、あるいは応じない場合の扱いです。
新株発行の手続きを適法に行えば、出資に応じない株主の持株比率は低下し得ます。ただし、単に出資を要請しただけで当然に比率が下がるわけではありません。新株発行の決議や発行価額、契約上の承諾手続きを確認します。なお、通常の金融機関からの借入れそれ自体によって、株式の希薄化は生じません。合弁契約では持株比率が役員指名権や拒否権の行使要件、清算時の残余財産分配に連動していることが多いため、希薄化によって当初の力関係が崩れるおそれがあります。
既存株主があらゆる新株発行で当然に新株を引き受けられる制度にはなっていません。会社法202条の株主割当てという発行方式と、契約上の引受権は区別して検討します。そのため、増資の際に持株比率に応じて新株を引き受けられる優先引受権(プロラタ引受権)を契約上で付与する手当てが有効です。追加出資を義務付けるのであれば、出資の上限額、使途、時期、出資を行わなかった場合のペナルティを契約書に明記します。あわせて、権利を行使しなかった株主が生じた場合の希薄化の扱いや、持株比率が基準を下回ったときの役員指名権や拒否権の変更についても事前に定めておきます。
一方、株主が合弁会社の状況を正しく把握し、拒否権の行使を適切に判断するためには、財務や経営状況への情報アクセス権が欠かせません。月次試算表や事業計画の提出義務、会社法433条の会計帳簿閲覧請求権とは別枠で定める契約上の閲覧権、外部監査人の受け入れ義務などを定めます。提供された機密情報が親会社の競合事業部門に共有されると信頼関係を損ねるため、情報の共有先を投資管理部門などに限定し、秘密保持義務を明確にしておきます。
プット・コールオプションと株式譲渡制限・清算手続
合弁契約において特に慎重な検討を要するのが、事業からの離脱や契約解消(イグジット)に関する取り決めです。事業が行き詰まったときや、一方が経営方針を転換して撤退したいときに株式をどのように整理するかを定めます。
代表的な仕組みがプットオプションとコールオプションです。プットオプションは自らの保有株式を相手方に買い取らせる権利、コールオプションは相手方の保有株式を買い取る権利を指します。デッドロックが一定期間解消しない場合、重大な契約違反があった場合、あるいは支配権の変更が生じた場合などを発動事由として定めます。ここでの支配権の変更は、一時的な株主の一部異動にとどまらず、会社の経営権を握る親会社の実質的な交代などを契約上で定義しておきます。行使通知の方法や是正期間、行使期限、支払方法のほか、株式の移転時期や資金の手当てまで具体的に定めます。
価格の算定方法については、第三者の算定機関による公正価値の算定や、純資産方式・DCF方式などの計算式を取り決めておく方法があります。また、一方が提示した1株当たりの価格で相手方が買い取るか売却するかを選ぶロシアンルーレット条項も選択肢の一つです。ただし、ロシアンルーレット条項は資力や情報量の差によって一方に有利に働きやすいため、常に客観的に公平な価格を導き出す仕組みとは捉えません。価格の決め方を単に「別途協議する」とだけ定めておくと、解消の段階で価格交渉が難航し、株式を処分できないまま膠着状態に陥ってしまいます。
合弁会社の株式は、信頼関係を基礎とするため第三者への自由な譲渡を制限するのが一般的です。契約上の譲渡制限と定款に基づく会社法上の譲渡制限は、要件や効力を区別して規定します。株主間の契約に違反して株式が譲渡されたからといって、それだけで会社法上の株式譲渡が無効となるわけではありません。譲渡制限条項では、他の株主への事前通知、同条件で買い取ることができる先買権、グループ内の組織再編に伴う譲渡を例外とするかなどを整理します。
株式の譲渡や買い取りで合弁を解消できない場合は、会社そのものを解散・清算する手続きに進みます。清算手続きにおいては、債務を弁済した後に残った残余財産を株主に分配します。清算人の選任方法や議決方針をあらかじめ合意しておくと、実際の清算手続きを円滑に進められます。ただし、合弁契約が終了したからといって会社が自動的に解散するわけでもありません。また、清算会社の財産が債務を完済するのに足りないことが明らかになったときは、会社法484条により清算人は直ちに破産手続開始を申し立てる義務を負います。特別清算を利用する場合の条件も含め、通常清算のまま対応できるかを早期に確認します。
会社法・企業結合規制を踏まえた契約設計
合弁契約を直接一律に規律する単一の特別法は存在しないため、会社法の株式会社に関する規定、独占禁止法上の企業結合規制、契約法の一般原則を組み合わせて契約書を設計します。株主総会や取締役会の決議には会社法の要件が適用されるため、拒否権条項や事前承諾条項を置く際は、株主間契約としての効力と会社法上の決議や取引の効力とを明確に区別します。契約上の承諾条件を会社の内部的な効力にも反映させたい場合は、会社法が認める範囲内で定款の定めや種類株式の設計と整合させておくことが有効です。
合弁会社の設立に伴う株式取得、事業譲受け、会社分割などの手続きでは、それぞれの手法に応じた企業結合の事前届出基準を確認します。公正取引委員会のQ&Aでは、国内売上高のない新設会社を共同設立する際の株式取得は届出基準に該当しないとする一方、既存事業の承継や子会社の存在によって届出が必要となるケースを示しています。出資会社の売上規模だけで一律に判断せず、届出が不要な場合であっても実質的な競争制限の問題が生じないかを早い段階で見極めておく必要があります。
合弁の組成から解消までの専門支援
合弁契約のレビューにおいては、設立時の出資比率や事業計画の合意にとどまらず、デッドロックが生じた際の手順、追加出資に応じられない場合の希薄化への対応、そして合弁を解消する際の株式の処分方法といった出口の設計が交渉の焦点となります。LegalAgentでは、事業提携・JV・アライアンスに関する合弁契約の作成や交渉支援を行うほか、合弁の解消に伴う株式買い取りや事業清算が組織再編や事業売却の性質を帯びる場合にはM&A支援の知見を活かした対応も行っています。合弁契約のドラフトを受け取った段階や、相手方と基本条件の協議を始めた段階で、気軽にご相談ください。